前回は「信用格付で債務者区分が下がった」「決算内容への懸念」「メイン行の動向」というような、会社が知らない銀行内部で起きている原因について、本テーマを解説しました。
今回は銀行側の事情、銀行との付き合い方、そして銀行が態度を変えるサインの読み方について、解説していきたいと思います。
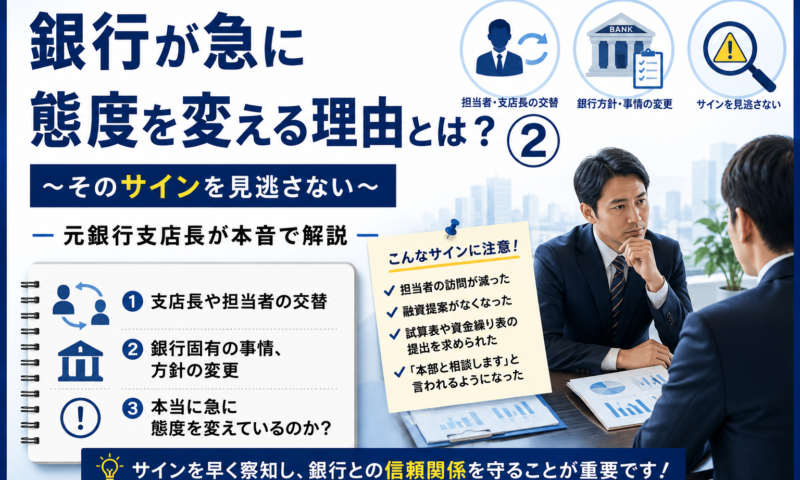
1.支店長や担当者の交替
支店長が交替すると、「今度の支店長はとても積極的だ」ということもあれば、「支店長替わって急に厳しくなったな」ということもあります。
銀行は原則組織で融資判断をしますが、企業に対する見方や判断は支店長それぞれで違うこともあります。同じ会社でも「この社長は信用できる。多少数字が悪くても支援しよう」という支店長もいれば、「なぜこんな会社にこれだけ貸しているの?」という支店長もいます。
また担当者が交替すると、対応が変わることもありますが、これは方針や見方が変わるというよりも、担当者個人の資質や能力によるものが大きいでしょう。
率直に申し上げて担当者によって会社の命運が変わることもあります。これに関しての実話を交えた解説はまた別の機会にしたいと思います。
このような人的リスクを回避するためには、支店長と話せる機会をできる限り持つ方がいいでしょう。私は現役支店長時代、なるべく多くのお客様に会い、お話を聞くように心がけて時間を取っていました。
ただ、そういう支店長ばかりではないので、「一度ご挨拶をしたい」と担当者経由でもいいですし、直接電話を入れてもいいです。「ちょっと忙しくて時間が取れない」というような支店長の銀行とは取引を見直した方がいいです。少なくとも私は、支店長の時間は工夫次第で作れるものだと考えていました。
支店長とコミュニケーションを取れていると、社長自身や会社のことを理解してもらえやすくなりますし、担当者に不満がある場合でも直接支店長に伝えることが出来ます。また担当者も支店長や上席と懇意にしているお客様は、敏感に察知しています。
2.銀行固有の事情、方針の変更
過去ブログ「銀行融資が通る会社・通らない会社の違い」第12回にも解説しておりますが、会社は何も変わっていなくても、銀行固有の事情や方針の変更により、態度が急に変わることがあります。
例えば銀行の財務内容の悪化により、要注意先以下には極端に融資が厳しくなったとか、特定業種の破綻が増加し始めたためその業種への融資を抑制しだしたとか、あるいは逆に成長業種の企業には多少のリスクテイクをしても融資していくという方針に変換したり、というようなケースです。
これは銀行単位だけでなく、支店単位でも起こりえます。目標数値が達成したらしばらくは「借りて下さい」と言いに来なくなる、みたいな感じですね(笑)
3.本当に急に態度を変えているのか?
ここが、このブログの本質の部分です。
確かに支店長や担当者の交替や銀行事情などで、急に変わるようなケースもありますが、たいていはそうではありません。
本質的には銀行は長い時間をかけて企業内容や社長の態度、銀行取引方針などを見て判断を下しています。会社側か銀行から出ていたサインに気付いていなかっただけ、ということも多いのです。
「担当者が融資提案をしてこなくなった」
「融資の話をしても、『本部と相談します』と言うようになった」
「試算表や資金繰り表を求められるようになった」
特にメインバンクや一行取引のケースでそういうサインが出れば、銀行が冷たくなってからでは遅いことがあります。
銀行が「急に態度を変えた」と感じた時、実際には銀行側では以前から何らかの懸念を持ち、少しずつ融資姿勢を変えていたということも少なくありません。
大切なのは、そのサインを早く察知することです。「最近、担当者の様子が少し変わったな」と感じたら、その理由を担当者や支店長に率直に聞いてみることをお勧めします。
銀行が本当に冷たくなってから対策を考えるのでは、遅いことがあります。日頃から銀行とコミュニケーションを取り、何でも話せる関係を作っておくことが、結局は一番の銀行対策なのです。